勤業眾信會計師事務所 Deloitte IFRS 知識專區
首頁 準則 解釋 出版品 資源分享 聯絡我們 設為首頁

RSS Feed RSS資訊服務訂閱(什麼是RSS?)

Deloitte出版品
 IFRS 出版品
 IFRSs 與台灣財會準則之比較
 IFRSs 手冊
 Deloitte 意見回覆函
 IFRSs 與其他國家會計準則之比較
Deloitte IFRS e-Learning
 本網頁英文名詞縮寫簡介
 勤業眾信 IFRS 專業服務團隊
 每日焦點

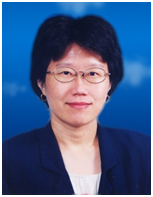
勤業眾信-郭雨萍會計師
郭雨萍

執業會計師
稅務部知識管理負責人

Tel: +886 (02) 2545 9988
Fax: +886 (02) 2545 9966
pinggwo@deloitte.com.tw

* 經歷
郭雨萍會計師現任勤業眾信會計師事務所執業會計師,並為稅務部知識管理負責人。民國七十九年,取得美國伊利諾州俄本那香檳大學會計系碩士,並通過伊利諾州會計師考試,爾後先後通過中華民國會計師及中華人民共和國會計師考試。有十七年以上經驗提供國外企業來台投資節稅規劃、國內企業海內外投資節稅規劃、移轉訂價諮詢、企業購併規劃及諮詢、稅務會計及所得稅會計諮詢、與IFRS接軌稅務規劃諮詢。

* 專業資格
中華民國會計師
美國伊利諾州會計師
中華人民共和國會計師
中華民國專利代理人


IAS 31 合資投資 (INTERESTS IN JOINT VENTURES)

IAS 31簡覽

合資類型

成立另一企業?

主要性質

合資控制者之會計處理

聯合控制經營

否

合資者分別使用各自之資源,單獨行使合資契約中指定之工作

認列其控制之資產及承擔之負債,以及應分享之收入及應分擔之費用

聯合控制資產

否

合資控制者投入資產以共同生產,對產出依照契約協定分配

認列其分享之資產及應承擔之負債,並記錄應分享之收入及費用

聯合控制個體

是

合資者共同出資成立一獨立合資個體,並聯合控制該個體之經濟活動

採比例合併法或權益法

相關解釋

SIC 13

聯合控制個體:合資控制者之非貨幣性投入

相關新訊報導

出版品

無


站內搜尋:

Deloitte資源
 新知園地(按月排序)
 新訊系列報導
 IFRS 文章分享
 IFRS 最新課程資訊
 Deloitte(美國) IFRS 課程教材
IFRS 線上影音學堂
 
國內網站連結
 會計研究發展基金會
 我國財務會計準則公報查詢
 行政院金融監督管理委員會
 台灣證券交易所
 證券櫃檯買賣中心
 
國外網站連結
 IAS Plus (Deloitte 國外網站)
 IASB
 IASB 新訊
 IFRS 準則查詢


安全性 | 法律聲明 | 隱私


©2009 勤業眾信版權所有 保留一切權利

Deloitte (“德勤”)泛指Deloitte Touche Tohmatsu (“德勤全球”,一依瑞士法律成立的組織 )及其會員所中的一或數者。“德勤全球”及其會員所,為法律上各自分離的個體,獨立就自身行為負責,對其他個體之行為不負任何責任。有關“德勤全球”及其會員所法律架構的詳細說明,請參見 關於勤業眾信。